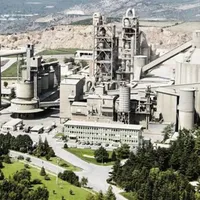
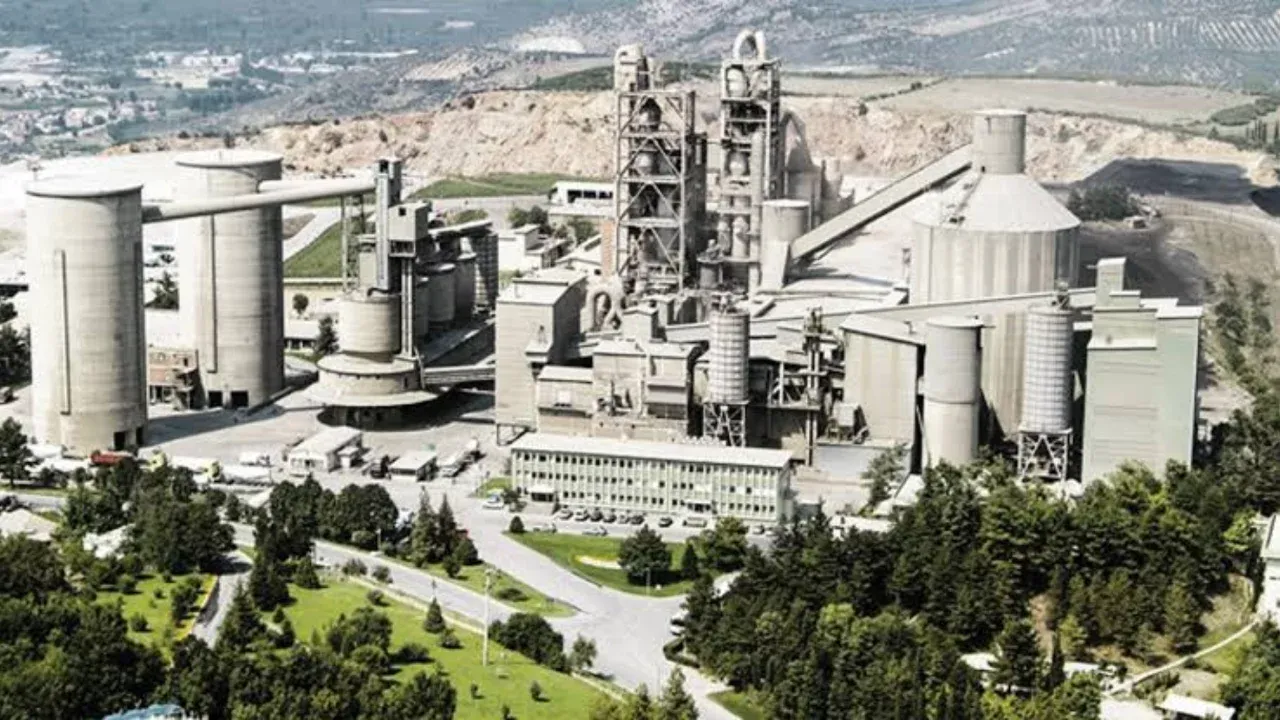
Bursa sanayisinin önemli kuruluşlarından Bursa Çimento Fabrikası A.Ş. hakkında uluslararası kredi derecelendirme kuruluşu JCR Eurasia Rating tarafından yeni bir değerlendirme yayımlandı. Şirketin 2025 yılı finansal sonuçları ile 2026’nın ilk altı aylık performansının incelendiği raporda, uzun vadeli ulusal kurum kredi notunun düşürülmesine karar verildi.
Değerlendirme kapsamında Bursa Çimento’nun uzun vadeli ulusal kredi notu A+ (tr) seviyesinden A- (tr) seviyesine çekildi. Not görünümü durağan olarak bırakılırken, kısa vadeli ulusal kurum kredi notu J2 (tr) seviyesinde ve durağan görünümle teyit edildi.
Borç yükü ve maliyetler baskı oluşturdu
JCR Eurasia Rating’in not indirimine ilişkin değerlendirmesinde, şirketin borçlanma yapısındaki değişim ve finansal göstergelerindeki zayıflama öne çıktı. Dış borçlanmadaki artış ve borç geri ödemelerinin önemli bir bölümünün 2027 yılında yoğunlaşması, şirketin finansal yükümlülüklerini yönetmesi açısından dikkat çeken unsurlar arasında gösterildi.
Şirketin faiz, amortisman ve vergi öncesi kârını ifade eden FAVÖK üretme kapasitesindeki gerileme de borçluluk oranları ve faiz ödeme gücü üzerinde baskı yarattı. Ayrıca 2025 yılında nakit dönüşüm sürecinin uzamasıyla faaliyetlerden elde edilen nakit akışı ve fon yaratma performansında bozulma yaşandı. Bu göstergelerdeki zayıflamanın 2026’nın ilk yarısında da devam ettiği ve faaliyetlerden sağlanan fonların negatif seviyeye gerilediği belirtildi.
Satışlardaki daralma ve gider artışları etkili oldu
Şirketin gelir performansı da değerlendirmede öne çıkan başlıklardan biri oldu. Bursa Çimento’nun 2025 mali yılında satış hacminde ve hasılatında gerileme kaydedilirken, 2026’nın ilk yarısında satış tarafında sınırlı bir toparlanma görüldü.
Buna karşın hammadde ve iş gücü maliyetlerindeki yükselişin kâr marjları üzerinde baskı oluşturduğu ifade edildi. Döviz cinsinden yapılan hammadde ve enerji harcamaları da şirketin maliyet yapısı açısından risk unsurları arasında değerlendirildi.
Şirketin güçlü yönleri de raporda yer aldı
Not indirimine karşın raporda Bursa Çimento’nun finansal yapısını destekleyen olumlu unsurlara da dikkat çekildi. Artan maliyetlere rağmen şirketin 2025 yılı ve 2026’nın ilk yarısında makul kârlılık seviyelerini koruduğu belirtildi.
Maliyet avantajı sağlaması beklenen modernizasyon yatırımlarının sürmesi, temettü ödemeleri ve yükselen bilanço kaldıracına rağmen özkaynakların varlık finansmanına katkısının devam etmesi de olumlu faktörler arasında gösterildi. Şirketin sektördeki köklü geçmişi ve halka açık yapısının sağladığı kurumsal yönetim uygulamaları da kredi notunu destekleyen unsurlar olarak öne çıktı.
JCR Eurasia Rating’in değerlendirmesiyle Bursa Çimento’nun uzun vadeli ulusal kredi notu aşağı yönlü revize edilirken, durağan görünümün korunması şirketin mevcut kredi notuna ilişkin görünümün değişmediğini ortaya koydu.
#Bursa #BursaÇimento #Ekonomi #Sanayi